

- Как понять, сколько уже накоплено
- Законодательное регулирование
- Размеры окладов по воинским званиям
- Виды пенсий
- Как повысить военную пенсию?
- Инструкция по использованию калькулятора
- Старший прапорщик, старшина роты — сколько получит военную пенсию
- Пенсия командира отделения в звании сержанта
- Необходимые данные для расчета военной пенсии
- На какую фиксированную часть страховой пенсии можно рассчитывать
- Как рассчитать пенсию?
- Страховая пенсия по старости
- Индивидуальный пенсионный коэффициент (ИПК)
- Пример
- Как провести расчеты онлайн
- Расчет по фазам
- До 2002 года
- Учет стажа
- Стаж до 1991-го
- Как учитывается заработная плата
- Методика вычисления
- Расчет ИПК
- Расчет размера пенсии в России до 2015 года по таблице
- Пересчеты после 2015 года
- Военная пенсия заместителя командира взвода
- Увеличивающий коэффициент
- Как рассчитывается коэффициент пенсии по старости, если обратиться в ПФР не сразу
- Размер военной пенсии майора
- Законодательная база
- Как узнать величину будущих пенсионных накоплений в 2020 году
- Капитан — размер военной пенсии
Как понять, сколько уже накоплено
Зайдите на официальный сайт ПФР и закажите онлайн-выписку с вашего лицевого счета:

Сделать это можно через портал Госуслуг:

Результат будет направлен на электронный почтовый ящик или открыт в браузере:

Каждый блок можно рассмотреть более подробно.
Законодательное регулирование
Пенсионное страхование – это государственная, обязательная программа (ОПС), которая позволяет гражданам, достигшим определенного возраста, получать каждый месяц фиксированную сумму, что напрямую зависит от баллов, накопленных в процессе официальной трудовой деятельности.
Каждый гражданин с рождения вступает в систему обязательного пенсионного страхования. Новорожденных заносят в базу уже после регистрации в органах ЗАГС. Они получают СНИЛС – свой индивидуальный номер страхования. Ранее идентификатор выдавался только с началом работы, а теперь при появлении на свет.
Выплата пенсии как государственного социального обеспечения регулируется нормативными актами. Это набор федеральных законов и постановлений правительства, согласно которым:
- каждый гражданин обязан вступить в систему ОПС;
- подтвердить страховой стаж в баллах;
- установлены единые правила того, как высчитывают пенсию;
- действует накопительная программа;
- инвестировать в это денежные средства из государственного бюджета;
- регламентирована работа негосударственных фондов.
Основная законодательно-нормативная база касается не всех граждан – для государственных служащих, а также военнослужащих, космонавтов и летчиков работает отдельный ФЗ №166, по которому происходят начисления.
Размеры окладов по воинским званиям
Суммы по окладам зависят от присвоенного человеку воинского звания. При их повышении получающиеся цифры подлежат округлению до нулей (в сторону увеличения). Это правило указано в ПП № 225 от 2011 года.
Размеры окладов по воинским званиям указаны далее в табличной форме:
С 2020 года будут предложены требования к получению начислений, которые по плану будут увеличиваться вплоть до 2026-го.
- Возраст для женщины – 60, а для мужчины – 65 лет, если нет дополнительных отягчающих факторов.
- Рабочий стаж – не менее 11 лет, а далее – от пятнадцати.
- Индивидуальный коэффициент от 18,6 баллов, а потом – от 30.
Если эти параметры не соблюдены, то определяются минимальные социальные начисления. Их можно получать только по достижении 65 и 70 лет.
Виды пенсий
Есть три разновидности трудовых начислений. Они предлагаются гражданину в качестве компенсации за утраченную зарплату вследствие потери трудоспособности. Нетрудоспособность наступает в нескольких случаях.
- Старость. Она материально обеспечивается государством, когда гражданин имеет не менее пяти лет рабочего стажа, а сам при этом уже достиг возраста 60 лет для женщин или 65 у мужчин. При этом не для всех категорий эти возрастные границы являются окончательными, например, значение сокращается для военных, летчиков, медиков, педагогов, а также для многодетных матерей и людей, работающих в условиях Крайнего Севера.
- Инвалидность. Такая пенсия считается обязательной для всех инвалидов, имеющих первую, вторую или третью степень. Не важно, ограничен человек в своей трудовой деятельности или нет.
- Потеря кормильца. Данную выплату имеет право получать все лица, состоящие на иждивении у умершего гражданина, имевшего официальное трудоустройство. А именно: дети до совершеннолетия или до конца очного обучения в вузе (до 23 лет), инвалиды, пенсионеры (родители или супруги пенсионного возраста), а также один взрослый человек, который не работает и занимается уходом за детьми умершего – до 14 лет, обычно это жена или муж, мать, отец.
Кроме того, есть государственная пенсия. Она назначается госслужащим, военным – как по старости, так и по непредвиденным ситуациям, например, при несчастном случае на рабочем месте, ЧП. Есть пять категорий данного пенсионного обеспечения:
- если пенсионер пострадал в результате техногенных катастроф;
- за выслугу лет – особенно актуально для военных, полицейских и прочих людей, проходящих службу по контракту;
- по инвалидности – участники ВОВ, военнослужащие, космонавты, летчики, если инвалидизация произошла в период несения службы или спустя три месяца после нее;
- по потере кормильца – условия, аналогичные трудовой пенсии, но для категории граждан, состоящих на госслужбе;
- социальная – перечисленные выше лица, а также те, кто причисляется к малочисленным народам Севера (их общее число не превышает 50 тыс. человек).
Если человек имеет право одновременно на несколько начислений, ему рекомендуется провести подсчет пенсии самостоятельно и выбрать одну из возможных льгот. Однако есть категории людей, которые получают сразу два вида накоплений, это:
- имеющие инвалидность из-за пребывания в местах военных действий, а также их родители и вдовы;
- ветераны ВОВ;
- люди, принимавшие участие в блокаде Ленинграда и имеющие соответствующее удостоверение;
- члены семьи умершего космонавта.
Как повысить военную пенсию?
Следует учесть, что в России есть категории военных пенсионеров, которые изначально вправе притязать на повышенную пенсию.
- Герои ССР или РФ и персоны с орденом Славы — плюс 200 % к пенсионной ставке;
- Герои Соц. труда и Герои Труда России — получают плюс 1,5 к пенсионной ставке;
- олимпийские, параолимпийские, сурдлимпийские чемпионы — плюс 1,5 к пенсионной ставке;
- персоны с орденами по теме трудовых заслуг и службу родине в СССР — плюс 15 % к пенсионной ставке;
- участники ВОВ и ветераны боевых действий — плюс 32 % к пенсионной ставке.
То есть помимо военной выслуги лет они имеют другие заслуги. Для остальных граждан рекомендуется озаботиться размером своей будущей пенсии заранее. От величины оклада напрямую зависит сумма пенсии. Потому лучше задуматься о том, как повысить этот показатель.
Возможности для увеличения оклада:
- исполнение нормативов по специальности и присвоение классовой категории — надбавка составит от 5 до 20%;
- временное совмещение должностей, помогающее повысить жалование.
это еще один стандартный фактор, помогающий повысить пенсию. Повышение пенсии полагается военнослужащим, принимавшим участие в боях и вооруженных конфликтах. На рост суммы выплат повлияет также воинское звание и должность. Чем они выше и лучше, тем больше будущая пенсия. Поэтому следует продвигаться по службе. Районный коэффициент выступает поводом для начисления надбавок. В этом плане выгодно переводиться в район с менее благоприятными погодными условиями хотя бы на какой-то период.
Инструкция по использованию калькулятора
- Укажите оклады согласно занимаемой должности и званию. Размеры окладов установлены согласно постановлениям Правительства РФ, ссылки даны ниже.
- Выберите процент повышения ОДВ за классную квалификацию.
- Выберите надбавку за выслугу лет и районный коэффициент.
- В пункте «Трудовой стаж» выберите процент выплат (зависит от выслуги лет).
- Выберите понижающий коэффициент.
- В пункте «Пенсия в рублях к выдаче» отобразится полагающаяся сумма пенсионных выплат.
Старший прапорщик, старшина роты — сколько получит военную пенсию
Старший прапорщик — олицетворение, в некотором виде, армии.
Старшина роты с 20-и летней выслугой получит — 17 741 рубль.
Пенсия командира отделения в звании сержанта
У сержанта военная пенсия — 14 394 рубля.
Необходимые данные для расчета военной пенсии
Пенсия назначается по окончанию службы. Если такой человек трудоустроился потом на гражданке, у него появляется право на еще одну пенсию.
Основа расчета по калькулятору или нет это базовая величина, включающая результат суммирования окладов по званию и по должности. В базовую основу включаются также прибавки к выслуге.
От каких факторов зависит сумма пенсионного пособия (учитываются по калькулятору):
- окладная величина по званию;
- окладная величина по должности;
- величина надбавки за выслугу лет;
- длительность служебного военного срока.
Также в просчетах по калькулятору участвует понижающий коэффициент, который периодически индексируется (повышается).
Учет надбавок при вычислениях это стандартная практика. Среди стандартных надбавок нужно отметить: ЕДВ, предназначающийся ветеранам боевых действий, а также «северные выплаты» (объясняется необходимостью терпеть неблагоприятный климат в месте несения службы).
Следует также обратить внимание на следующие нормы закона:
- прибавление сумм к пенсии за выслугу лет регламентируется ст. 16 и 17 закона № 4468-1;
- прибавление сумм к пенсии по инвалидности закреплено здесь же в ст. 24;
Квалификационная категория военного из летного состава дает возможность также начислять прибавку.
Нетрудоспособные члены семейства скончавшегося военнослужащего по ст. 38 закона № 4468-1 вправе притязать на некоторые надбавки к пособию по потере кормильца.
- при наличии у получателя инвалидности 1 гр. или возраста от 80 лет — плюс 100% к величине РРП;
- если это дети-инвалиды и инвалиды детства 1 и 2 гр., потерявшие единственного либо обоих родителей — плюс 32% РРП;
- если супруги, отец или мать потеряли от двух кормильцев — плюс 200% от РРП;
- если дети проходят обучение в очном формате — плюс 200% РРП;
- если это инвалиды детства 1 и 2 гр., которые потеряли родителей — плюс 200% РРП.
В некоторых ситуациях, когда обнаруживается сразу несколько оснований, можно использовать лишь одно для повышения военной пенсии.
С 1 октября 2022 года были приостановлены ежемесячные доплаты в размере 8,6% от начисленной пенсии (с 01.01 по 31.05) и 19,5% (с 01.06 по 30.09).
Получаемая по итогу сумма меняется в связи с удержаниями. Они не участвуют в первоначальных расчетах. Только после того, как произвели расчет по калькулятору и назначили пенсию, можно удерживать ее часть по судебному решению. Инициирует это истец в соответствии с имеющимися у него претензиями. Они ничем не отличаются от претензий, предъявляемых гражданским лицам. Часто причиной удержаний становится необходимость выплачивать алименты.
Но это далеко не все. Взыскивать нужную сумму можно в соответствии с задолженностью перед разными кредитными организациями и просто юрлицами. Удержание будет производиться судебными приставами, которым истец отнесет полученное судебное решение для начала исполнительного производства. По закону удержанию подлежит не больше половины военной пенсии.
На какую фиксированную часть страховой пенсии можно рассчитывать
Если гражданин не работал и не делал никаких отчислений в ПФР, он все же получает выплаты. В 2020 году минимальная ставка составила 5686 рублей и 25 копеек в месяц. Любой гражданин к установленной ставке получит надбавку из федерального бюджета, которая в сумме будет достигать прожиточного минимума в регионе проживания.
Как рассчитать пенсию?

Этот сайт предназначен, прежде всего, для россиян,
которым до пенсии еще далеко, и, казалось бы, пенсионная тема пока не должна их волновать. Но в современном мире формирование пенсионных прав – это актуальный вопрос для людей всех возрастов, тем более что каждый из нас, сознательно или нет, уже участвуетв этом процессе. Работающие россияне, часть пенсионных прав которых будет формироваться после 2015 года, должны знать, по каким правилам это будет происходить.
Данная статья также предназначена и для граждан,
которые только начинают свою трудовую жизнь или вступят в нее в ближайшие годы. Именно их будущая пенсия будет формироваться по новой пенсионной формуле, о которой пойдет речь.
Сайт также будет интересен тем, кто собирается
выходить на пенсию в ближайшие годы или уже является пенсионером, то есть гражданам, чьи пенсионные права сформированы полностью (или почти полностью) по прежним правилам. Важно понимать, что новая пенсионная формула напрямую не касается нынешних пенсионеров и тех, кто вышел на пенсию в 2014 году, и что ни при каких обстоятельствах их пенсия не будет уменьшена.
Если Вы еще не достигли пенсионного возраста, но большая часть Вашего пенсионного капитала сформировалась в старой системе, не волнуйтесь– все пенсионные права фиксируются, сохраняются и будут учтены при расчете пенсии в полном объеме.
Знание правил формирования пенсии дает каждому человеку возможность «заработать» достойную пенсию.

Расчет пенсии с 2015 годаКак рассчитать пенсию
выбирает для себя
Размер официальнойформировать только
(«белой») заработнойили страховую и
платы.С 1 января2015 годанакопительную
в России вводится новый
и расчета пенсии в системе
Четыре ключевых фактора,
от которых будет зависеть
размер будущей пенсии:
страхового стажа.выхода на пенсию
при приобретении права
на нее или в более поздний период).
До конца2014 года сохраняется порядок расчета и назначения трудовой пенсии, которая включает в себя страховую и накопительную части.
С1 января2015 года эти части станут самостоятельными видами пенсий: страховой пенсией и накопительной
пенсией, а расчет страховой пенсии будет
осуществляться по новой пенсионной формуле.
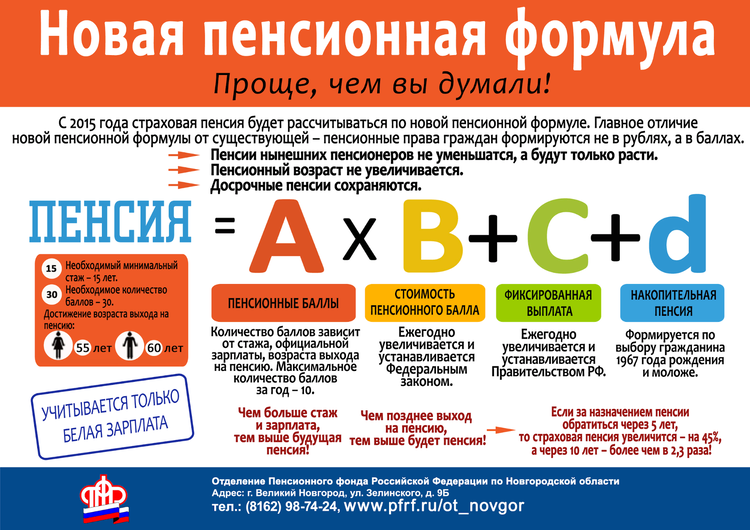
Главное отличие новой пенсионной формулы от прежней в том, что пенсионный капитал граждан за каждый год будет фиксироваться в баллах – индивидуальных пенсионных
В рубли накопленные баллы будут переведены при назначении пенсии. Максимальное число баллов, которое можно заработать за год, – 10. Условие назначения страховой
пенсии по старости – сформировать в течение трудовой жизни не менее 30 баллов.

На момент выхода на пенсию баллы за каждый год суммируются и умножаются на стоимость балла. Эта стоимость будет устанавливаться государством два раза в год: 1 февраля и 1 апреля. Таким образом, размер страховой пенсии будет ежегодно расти. Учет пенсионных прав в коэффициентах (баллах), а не в «живых» рублях позволит эффективнее защищать пенсионный капитал граждан от инфляции. Очевидно, что один рубль в 2015 году
по своей покупательной способности будет заметно отличаться от одного рубля, к примеру, в 2035 году.
К баллам, умноженным на стоимость, прибавляется фиксированная выплата – это гарантированная сумма, которую государство устанавливает к страховой пенсии в фиксированном размере. Все это дает размер будущейстраховой пенсии.
Накопительная пенсия будет формироваться у граждан 1967 года рождения и моложе, которые сделают выбор в ее пользу в течение2014–2015 годов. Порядок назначения и выплаты средств пенсионных накоплений не меняется.
ПРИ- МЕРЫ
У нынешних и будущих пенсионеров, начавших трудовую деятельность до 2015 года, сформированный пенсионный капитал будет переведен в баллы (индивидуальные пенсионные коэффициенты), чтобы в дальнейшем проводить перерасчет и увеличение страховой пенсии по новой пенсионной формуле. При этом все заработанные пенсионные права сохранятся в полном объеме. Размер назначенной
пенсии не уменьшится.
Примеры расчета страховой пенсии по старости.
Чтобы определить размер будущей страховой пенсии, нужно знать сумму«заработанных» баллов, а также стоимость балла и величину фиксированной выплаты. Оба последних параметра будут устанавливаться государством и публиковаться в СМИ и интернете. Чтобы узнать, сколько баллов за конкретный год сформировано, надо знать свою официальную зарплату до вычета НДФЛ, размер максимальной заработной платы, с которой работодатель в 2015 году платит страховые взносы, и определиться
с вариантом пенсионного обеспечения (с накопительной пенсией или без). Кстати, рассчитать условный размер будущей пенсии можно с помощью пенсионного калькулятора, который
размещен на этом сайте.

БУДУЩАЯ ПЕНСИЯ ЗАВИСИТ ОТ ЗАРПЛАТЫ
С 2002 года в России действует система обязательного пенсионного страхования (ОПС), в которой и формируется будущая пенсия рабо- тающих граждан. Основа будущей пенсии – страховые взносы, кото-
рые работодатель ежемесячно упла- чивает за своего работника в Пенси- онный фонд Российской Федерации (ПФР). В 2014 и 2015 годах тариф, по которому работодатели уплачивают страховые взносы, – 22% от годового фонда оплаты труда работника. При этом предельный годовой заработок, с которого уплачиваются страховые взносы, ежегодно определяется федеральным законом
(в 2014 году – 624 000 рублей).
Часть тарифа страховых взносов на ОПС, 6% – солидарный тариф.
Он предназначен для формирова- ния в масштабах страны денежных средств, необходимых для выплаты
фиксированного базового размера трудовой пенсии (с 2015 года – фик- сированной выплаты). Остальная часть тарифа страховых взносов,
16% – индивидуальный тариф.
Он учитывается на индивидуаль- ном лицевом счете застрахованного лица, который ему открывает ПФР, и формирует пенсионные права, дру- гими словами, будущую пенсию. Но- мер этого счета – СНИЛС – указан на свидетельстве обязательного пенси- онного страхования, или, как его еще называют, «зеленой карточке».
Кстати, страховые взносы не сто- ит путать с подоходным налогом. Сумма НДФЛ представляет собой удержание из зарплаты, а страховые взносы не влияют на размер зара- ботной платы. Они рассчитываются в процентах от фонда оплаты труда и уплачиваются работодателем, а не работником.
Чем выше Ваша зарплата, тем большая сумма страховых взносов отражена на Вашем индивидуальном лицевом счете в Пенсионном
фонде России и тем выше будет пенсия. Узнать объем Ваших пенсионных прав можно в территориальном органе Пенсионного фонда
России по месту жительства или через сайт pensionnyj-calculator.ru

ВАРИАНТЫ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ
Итак, с 1 января 2015 года в России вводятся два вида пенсий в системе обязательного пенсионного страхования – страховая пенсия и накопительная пенсия.
При наступлении страхового случая – достижении пенсионного возраста или получении инвалидности – человек получает свою «страховку» в виде ежемесячных пенсионных выплат. При этом средства, поступающие на формирование страховой пенсии,
фиксируются на индивидуальном ли- цевом счете гражданина в ПФР в виде пенсионных прав. А поступившие таким образом деньги
выплачиваются в виде пенсий нынешним пенсионерам. Такая сис- тема называется солидарной: когда страховые взносы работающего по- коления идут на выплату текущих пенсий.
Страховые взносы, из которых состоит накопительная пенсия, напротив, не идут на выплаты текущих пенсий. Это пенсионные накопления, которые передаются из ПФР в соответствии с выбором гражданина в НПФ или в доверительное управление управ- ляющей компании для инвестирова- ния на финансовом рынке.
До конца 2015 года каждый гражданин 1967 года рождения и моложе должен выбрать свой вариант пенсионного обеспечения:
направить всю сумму страховых взносов на формирование страховой пенсии или на формирование накопительной и страховой пенсий.
В зависимости от этого тариф страховых взносов на обязательное пенсионное страхование распределяется следующим образом.
Вариант 1:Вариант 2:
только страховой пенсиии накопительной пенсий
22% =22% =
на формированиена финансиро-на форми-+на формиро-+на финанси-
страховойвание фиксиро-рованиевание нако-рование фик-

Принимая решение о выборе вари- анта пенсионного обеспечения, стоит помнить о том, что страховая пенсия формируется в пенсионных баллах, стоимость которых ежегодно уста- навливается и увеличивается госу- дарством на уровень не ниже инфля- ции в предшествующем году. Таким образом, гарантированно растет за счет увеличения стоимости балла.
Доходность пенсионных накопле- ний зависит исключительно от ре- зультатов их инвестирования, то есть
могут быть и убытки.
В случае убытков гарантируется вы- плата суммы уплаченных стра- ховых взносов на накопительную пенсию. Накопительная пенсия не индексируется государством, не защищена отинфляции.
КАК ОФОРМИТЬ ВЫБОР
Необходимо подать заявление в Пенсионный фонд России тем гражданам, кто хотя бы один раз подал заявление о выборе управляющей компании (УК)
или переходе в негосударственный пенсионный фонд (НПФ).
Не нужно подавать заявление тем:
кто никогда не подавал заявление о выборе управляющей компании или переходе в НПФ;
кто в 2013 году подал заявление в Пенсионный фонд России об изменении тарифа страховых
взносов на накопительную часть пенсии с 6% на 2% и при этом не хочет, чтобы отчисления на накопительную пенсию продолжались.
формирование страховой и накопительной пенсий
Необходимо подать заявление в Пенсионный фонд России тем гражданам:
кто до этого никогда не подавал заявление о выборе
управляющей компании (УК) или переходе в негосударственный пенсионный фонд (НПФ);
кто в 2013 году подал заявление об изменении тарифа страховых взносов на накопительную часть с 6% на 2% и при этом хочет, чтобы отчисления на накопительную пенсию сохранились.
Не нужно подавать заявление тем, кто хоть раз подал заявление о выборе УК или НПФ, и оно было удовлетворено. В этом случае отчисления на накопительную
пенсию продолжатся автоматически.


360 000рублей –
годовой фонд оплаты труда на одного
сотрудника (30 000 рублей в месяц,
включая зарплату, премии, отпускные,
больничные, НДФЛ и т. д.)
79 200рублей – страховые взносы работодателя на будущую пенсию сотрудника за год (22% от ФОТ)
57 600 рублей21 600 рублей
за год на формированиеза год на финансирование
тарифа (16% тарифа(6% тарифа страховых
Страховые взносы фиксируются н индивидуальном лицевом
счете в Пенсионном фонде России
Вариант 1Вариант 2
При решении не формировать
При решении формировать накопительную пенсию:
накопительную пенсию все36 000 рублей – на страховую пенсию (10%
57 600 рублей идуттарифа страховых взносов), 21 600 рублей –
на формирование страховойна накопительную пенсию (6%)
пенсии (все 16% индивидуального

Страховой стаж – это продолжи-
тельность периодов работы граж- данина, за которые работодатель начислял и уплачивал страховые взносы в Пенсионный фонд Рос- сийской Федерации. Наличие стра- хового стажа подтверждает право граждан на трудовую пенсию. В то же время существуют периоды, ко- торые засчитываются в страховой стаж несмотря на то, что гражда- нин неработал. Это так называемые
По новым правилам расчета пен- сии в страховой стаж засчитываются в том числе периоды военной служ- бы по призыву, отпуска по уходу за каждым ребенком до достижения им возраста 1,5 лет (но не более 6 лет
в общей сложности), ухода за инвалидом I группы, ребенком-инвалидом, гражданином, достигшим возраста 80 лет. За эти нестраховые периоды также начисляются пенсионные баллы. Если гражданин, к примеру, в пе- риод нахождения в отпуске по уходу за ребенком работал, то у него будет право выбора, какие баллы использо- вать при расчете своей пенсии: или заработу, или за нестраховой период.
Основным документом, подтверж- дающим периоды работы гражданина до 2002 года, являетсятрудоваякниж- ка. Периоды работы после 2002 года подтверждаются по сведениям инди- видуального (персонифицированно- го) учета, которые подают работода- тели в Пенсионный фонд России.
По новой пенсионной формуле стаж, необходимый для возникновения права на страховую пенсию по старости, будет
поэтапно увеличиваться с 6 лет в 2015 году до 15 лет в 2024 году.
Чем продолжительнее срок, в течение которого уплачивались страховые взносы, тем большая сумма отражена на Вашем индивидуальном лицевом счете в Пенсионном фонде России и тем выше будет пенсия.

Баллы за социально значимые периоды жизни,
которые включаются в стаж (нестраховые периоды)
Один год ухода
достигшим 80 лет,Один год военной
ребенком-инвалидомслужбы по призыву
Один год отпуска по уходу за первым ребенком
Один годОдин год
отпуска по уходуотпуска по уходу
за вторым ребенкомза третьим и четвертым

ВОЗРАСТ ВЫХОДА НА ПЕНСИЮ
Общеустановленный возраст выходаной выплаты и страховой пенсии.
на пенсию для женщин – 55 лет, дляНапример, если гражданин обра-
мужчин – 60 лет. Отдельные катего-тится за назначением пенсии через
рии граждан могут выйти на пен-5 лет после возникновения права на
сию раньше. Списки производств,страховую пенсию, то фиксирован-
должностей и показателей, которыеная выплата вырастет на 36%, а стра-
дают право на пенсию по старостиховая пенсия – на 45%. Если через
на льготных условиях, установлены10 лет, то фиксированная выплата
законодательством.увеличится в 2,11 раза, страховая
За каждый год более позднего об-пенсия – в 2,32 раза.
ращения за назначением пенсииВажно, что граждане, которые уже
фиксированная выплата и страхо-являются пенсионерами, смогут от-
вая пенсия увеличиваются на опре-казаться от получения пенсии на
деленные коэффициенты. Этиопределенный ими срок для уве-
премиальные коэффициенты имеютличения своей страховой пенсии
разные значения для фиксирован-за счет премиальных коэффициентов.
Ирина Николаевна не оформила пенсию при возникновении
права на нее в 55 лет, а обратилась за ее назначением в 57 лет.Вэтом случае ей полагается премиальный коэффициент 1,15кнакопленным баллам (т. е. страховая пенсия вырастет на 15%) ипремиальный коэффициент к фиксированной выплате 1,12.
Общеустановленный возраст выхода на пенсию для женщин – 55 лет, для мужчин – 60 лет.
У отдельных категорий граждан право на страховую пенсию по старости возникает и раньше. По новой пенсионной формуле те граждане, которые приобрели право на страховую пенсию и не обратились за ее назначением либо отказались от ее получения, получат пенсию в повышенном размере.

Количество полных месяцев,ДляДля страховой пенсии
истекших со дня возникновенияфиксированной
и по случаю
права на страховую пенсиювыплаты
Премиальные коэффициенты применяются для исчисления размера страховой пенсии по старости и страховой пенсии по случаю потери
кормильца в следующих случаях:
назначение страховой пенсии по старости впервые (в том числе досрочно) позже возникновения права на указанную пенсию;
отказ от получения установленной (в том числе досрочно) страховой пенсии по старости и последующего восстановления выплаты или назначения указанной пенсии вновь;
назначение страховой пенсии по случаю потери кормильца в связи со смертью кормильца, который не обращался за назначением страховой
пенсии по старости (в том числе досрочно) после возникновения права на указанную пенсию, а также в случае временного отказа от ее получения.
Премиальные коэффициенты не применяются в случае, если гражданин является (являлся) получателем другой пенсии (за исключением накопительной пенсии) либо ежемесячного пожизненного содержания.
Исключения: граждане, имеющие право на одновременное получение различных пенсий в соответствии с законодательством Российской Федерации.

С 1 января 2015 года устанавливаютсяНовый порядок формирования
следующие виды страховых пенсий:пенсионных прав и расчета страхо-
страховая пенсия по старости;вой пенсии не распространяется на
формирование и назначение пенсий
по государственному пенсионному
страховая пенсия по инвалид-обеспечению (социальных пенсий,
ности;пенсии по старости, по инвалидно-
сти, по случаю потери кормильца,
страховая пенсия по случаю по-за выслугу лет).
Формула расчета страховой пенсии
СП = ФВ К + ПК С К
СП – страховая пенсияС – стоимость одного пенсионного
ФВ – фиксированная выплатакоэффициента (балла) по
состоянию на день, с которого
К – премиальные (повышающие)назначается страховая пенсия
ПК – сумма всех годовых
коэффициенты к страховой
пенсии по старостииндивидуальных пенсионных
и по случаю потери кормильцакоэффициентов (баллов)
и к фиксированной выплатегражданина.
по старости за выходОпределяется как за периоды
на пенсию позже установленногодо 1 января 2015 года,
пенсионного возрастатак и за периоды после
(имеют разные значенияуказанной даты
для фиксированной выплаты
См. таблицу выше)
Данная формула применима для расчета страховой пенсии по старости и страховой пенсии по инвалидности. Для различных категорий получателей страховой пенсии по случаю потери кормильца применяются разные формулы.

ИНДИВИДУАЛЬНЫЙ ПЕНСИОННЫЙ КОЭФФИЦИЕНТ (БАЛЛ)
Годовойиндивидуальный пенси-1 января 2015 года. При расчете
онный коэффициент (годовой ИПК) –суммы баллов за периоды до 1 ян-
это параметр, которым оцениваетсяваря 2015 года подсчитывается раз-
каждый календарный год трудо-мер ежемесячной выплаты граж-
вой деятельности гражданина, на-данину страховой части трудовой
чиная с 1 января 2015 года с учетомпенсии по состоянию на 31 декабря
ежегодныхотчислений страховых2014 года. При этом не учитывают-
взносов в Пенсионный фонд России.ся фиксированный базовый размер
и накопительная часть. Полученная
При расчете страховой пенсии бе-сумма делится на стоимость одно-
рется сумма годовых пенсионныхго пенсионного балла по состоянию
баллов запериоды ДО и ПОСЛЕна 1 января 2015 года – 64,10 рубля.
Формула перевода в баллы пенсионного капитала, сформированного до 1 января 2015 года
(за исключением страховой пенсии по случаю потери кормильца)
ПК = СЧ / C
ПК – сумма индивидуальныхСЧ – страховая часть трудовой
пенсионных коэффициентовпенсии по состоянию
(баллов) гражданинана 31 декабря 2014 года
С – стоимость одного баллабез учета фиксированного
по состоянию на 1 января(накопительная часть
2015 года (64,10 рубля)не учитывается)
Перевод пенсионного капитала граждан, имеющих стаж до 2015 года, в индивидуальные пенсионные коэффициенты (баллы)
по новым правилам будет проводиться в беззаявительном порядке.
Обращаться в Пенсионный фонд для этого не нужно!

Формула расчета годового ИПК за периоды работы и нестраховые периоды после 1 января 2015 года
ГИПК – годовой индивидуальныйСВ – сумма страховых взносов
пенсионный коэффициентна формирование страховой
или 16%. Тариф зависит
с максимальнойот выбора гражданина –
взносооблагаемой по законуформировать накопительную
зарплаты, уплачиваемыхпенсию или нет
работодателем по тарифу 16%
Условный расчет годового балла (ГИПК) за 2015 год
720 000рублей – при условии, что это максимальная взносооблагаемая
база для уплаты страховых взносов в 2015 году
115 200рублей – сумма страховых взносов с максимальной взносооблагаемой зарплаты, уплачиваемой работодателем по тарифу 16% (МВ)
360 000рублей – зарплата работника за год (ежемесячная зарплата до вычета НДФЛ – 30 000 рублей в месяц)
если формироватьилиесли формировать страховую
только страховую пенсиюи накопительную пенсии
57 600рублей –36 000рублей –
16% тарифа страховых взносов10% тарифа страховых взносов
на страховую пенсию от годовойна страховую пенсию от годовой
зарплаты 360 000 рублей (СВ)зарплаты 360 000 рублей (СВ)
Годовой индивидуальный пенсионный коэффициент (количество баллов за 2015 год)
( 57 600 / 115 200 ) х10 = 5 ( 36 000 / 115 200 ) х10 = 3,125

Годовой индивидуальный пенси-При этом максимальное значе-
онный коэффициент (количествоние будет поэтапно увеличиваться
баллов за год) имеет ограничение.с2015 до2021 года. Так, дляграждан,
Его максимальное значение раз-у которых в соответствующем году
личается для тех, кто сделал выборпенсионные накопления не фор-
в пользу формирования накопи-мируются: с 7,39 в 2015 году до 10
тельнойпенсии, итех, ктоотказалсяв 2021 году. Для граждан, форми-
отее формирования.рующих пенсионные накопления:
с4,62 в 2015 годудо 6,25 в 2021 году.
С2021 года максимальный размер баллов за год:
10 баллов – для тех, кто отказался от формирования накопительной пенсии, и 6,25 балла – для тех, кто принял решение формировать накопительную пенсию. Чем выше зарплата, тем выше и значение годового балла!
Стоимость одного пенсионногося федеральным законом о бюдже-
балла каждый год с 1 февраля бу-те Пенсионного фонда Российской
дет увеличиваться не менее чем наФедерации на очередной год и пла-
индекс роста потребительских ценновый период. При этом ежегодное
за прошедший год, размер которо-увеличение стоимости пенсионного
го устанавливается Правительствомбалла не может быть меньше ин-
Российской Федерации. А с 1 апрелядекса роста потребительских цен за
его стоимость будет устанавливать-прошедший год.
Стоимость пенсионного балла на 1 января 2015 года
установлена в размере 64,10 рубля. С 1 февраля 2015 года она будет увеличена.

К страховой пенсии устанавлива-Для граждан, имеющих стра-
ется фиксированная выплата в твер-ховой стаж: инвалидов I группы,
домразмере, котораязависитотвидаграждан, достигших 80 лет, граж-
страховой пенсии, – аналогфиксиро-дан, работавших или проживаю-
ванного базового размера в прежнейщих в районах Крайнего Севера
пенсионной формуле (на 1 январяи приравненных к ним местностях,
2015 года 3 935 рублей). Размер фик-пенсия будет назначаться в повы-
сированной выплаты будет ежегодношенном размере за счет увеличен-
увеличиваться на индекс, утвержден-ного размера фиксированной вы-
ный Правительством РФ. Этот индексплатылибо применения «северных»
не может быть ниже уровня инфля-коэффициентов.
ции за предыдущий год.
ИЗ ЗАКОНА «О СТРАХОВОЙ ПЕНСИИ»*
Повышенная фиксированная выплата к страховой пенсии по старости, по инвалидности и по случаю потери кормильца устанавливается:
гражданам, достигшим возраста 80 лет или являющимся инвалидами I группы;
гражданам, на иждивении которых находятся нетрудоспособные члены семьи, указанные в пунктах 1, 3 и 4 части 2 статьи 10 настоящего Федерального
закона (учитывается не более трех иждивенцев);
гражданам, проработавшим не менее 15-20 календарных
лет в районах Крайнего Севера
иприравненных к ним местностях
иимеющим страховой стаж
не менее 25 лет (мужчины)
или не менее 20 лет (женщины);
детям, потерявшим обоих родителей, или детям умершей одинокой матери;
гражданам, проживающим в районах Крайнего Севера и приравненных к ним местностях;
неработающим пенсионерам, проработавшим не менее 30 календарных лет в сельском хозяйстве и проживающим в сельской местности
(действует с 1 января 2016 года).

Перерасчет размера страховой пенсии
Перерасчет размера страховой пен-В этих случаях перерасчет произ-
сии производится в случае:водится в беззаявительном порядке с
увеличения суммы баллов запе-1 августа каждого года. Размер стра-
ховой пенсии по случаю потери кор-
риоды до 1 января 2015 года;мильца подлежит перерасчету один
увеличения суммы баллов, кото-раз – с 1 августа года, следующего
за годом, в котором была назначена
рые определяются за каждый ка-указанная страховая пенсия.
лендарный год иных засчитыва-
емых в страховой стаж периодовПри этом установлены макси-
(например, периодов отпусковмальные значенияиндивидуаль-
по уходу за ребенком, периодовного пенсионногокоэффициента,
военной службы по призыву),которые учитываются при безза-
если такие периоды были послеявительном перерасчете страховой
1 января 2015 года до даты на-пенсии работающих пенсионеров.
значения страховой пенсии;Эти значения зависят от того, фор-
мируются ли у пенсионера пенсион-
увеличения размера годовогоные накопления или нет:
балла исходя из суммы страхо-3,0 – для пенсионеров,
вых взносов на страховую пен-
сию после 1 января 2015 года, неу которых в соответствую-
учтенных при назначении стра-щем году пенсионные нако-
ховой пенсии по старости илипления за счет обязательных
страховой пенсии по инвалид-взносов не формируются;
ности, переводе с одного вида1,875 – для пенсио-
страховой пенсии на страховую
пенсию по старости или стра-неров, у которых в соответ-
ховую пенсию по инвалидно-ствующем году формируют-
сти, предыдущем перерасчете,ся пенсионныенакопления
а также при назначении стра-за счет обязательных взносов.
Перерасчет страховой пенсии работающих пенсионеров осуществляется беззаявительно с 1 августа каждого года.

Накопительная пенсия может фор-сионного обеспечения нужно пом-
мироваться у тех граждан 1967 годанить, что в случае принятия решения
рождения и моложе, кто сделает вы-о формировании накопительной пен-
бор в ее пользу в течение 2014–2015сии уменьшается формирование пен-
годов. При выборе варианта пен-сионных прав на страховую пенсию.
Если гражданин в 2014–2015 годах отказался от формирования накопительной части пенсии, то все ранее сформированные пенсионные накопления сохраняются, продолжают инвестироваться управляющей компанией или негосударственным пенсионным фондом по выбору гражданина, и будут выплачены
в виде накопительной пенсии, срочной пенсионной выплаты или единовременной выплаты после возникновения права на их получение.
В случае установления застрахо- ванному лицу срочной пенсионной выплаты, средства пенсионных накоплений, исходя из которых рассчитан размер этой выплаты, не учитываются в составе средств пенсионных накоплений, исходя из которых определяется размер накопительной пенсии этому застрахованному лицу. Срочная пенсионная выплата осуществляется за счет добровольных страховых взносов на накопительную пенсию участника Программы государственного софинансирования пенсий, взносов работодателя, уплаченных в пользу
застрахованного лица, взносов на софинансирование формирования пенсионных накоплений, дохода от их инвестирования и средств (части средств) материнского (семейного) капитала, направленных на фор- мирование накопительной пенсии, дохода отих инвестирования.
Даже если гражданин отказался от формирования накопительной пен- сии, эти пенсионные накопления будут выплачены при возникнове- нии права на срочную пенсионную выплату.

ФОРМУЛА РАСЧЕТА РАЗМЕРА НАКОПИТЕЛЬНОЙ ПЕНСИИ
НП = ПН / Т
НП – накопительная пенсия
Т– количество месяцев статистического периода выплаты накопительной пенсии (в 2015 году – 228 месяцев)
Размер накопительной пенсии будет выше, если гражданин обратится за ее назначением позже приобретения права на указанную пенсию. В этом случае ожидаемый период выплаты накопительной пен-
ПН – сумма средств пенсионных накоплений гражданина, учтенных в специальной части индивидуального лицевого счета по состоянию на день, с которого ему назначается накопительная пенсия
сии сокращается на 12 месяцев за каждый полный год со дня приобретения права на назначение этой пенсии. С 2015 года ожидаемый период выплаты пенсии не может составлять менее 168 месяцев.
Пример Общая сумма средств пенсионных
накоплений по обязательному пенсионному
страхованию Николая Петровича – 240 000 рублей.
Если он обратится за назначением накопительной пенсии в 60 лет, то ее ежемесячный размер составит: 240 000 рублей / 228 месяцев = 1 052 рубля.
Если он обратится за назначением накопительной пенсии в 63 года, то ее ежемесячный размер составит: 240 000 рублей / 192 месяца = 1 250 рублей.
При возникновении права на назначение пенсии гражданам, у которых пенсионные накопления по обязательному пенсионному страхованию формируются в негосударственном пенсионном фонде, необходимо обращаться с заявлением о выплате средств пенсионных накоплений в свой НПФ.

Расчет страховой пенсии по старости в зависимости от возраста обращения за ней
Условия: Январь 2015 года
Женщины имеют по три ребенка, с каждым из которых были по 1,5 года в отпуске по уходу за ребенком
16,2 балла – баллы за отпуск по уходу за детьми ( 1,8 + 3,6 + 5,4 ) х 1,5
64,10 рубля – стоимость пенсионного балла на дату назначения пенсии
3 935 рублей – размер фиксированной выплаты
7 334 рубля – размер страховой части трудовой пенсии по старости
каждой женщины на 31 декабря 2014 года без учета фиксированного базового
размера и указанных нестраховых периодов 114,415 балла – размер страховой части трудовой
пенсии при переводе в баллы (7 334 рубля / 64,10 рубля)
Ирина Николаевна обратилась за назначением страховой пенсии по старости при достижении общеустановленного пенсионного возраста –
Елена Викторовна обратилась за назначением страховой пенсии
по старости через два года после достижения общеустановленного пенсионного возраста –
в 55 летв 57 лет
за более позднее обращение
страховой пенсии составит:за пенсией для фиксированной
( 114,415 + 16,2 ) х64,10 + 3 935 =выплаты к пенсии – 1,12,
( 114,415 + 16,2 ) x 64,10 х1,15 +
3 935 x 1,12 =

Расчет страховой пенсии по старости с льготным стажем
Николай Петрович имеет общий стаж работы 25 лет,
в том числе 15 лет на Крайнем Севере
1,5– коэффициент увеличения фиксированной выплаты за 15 лет работы на Крайнем Севере
11 073 рубля – размер страховой части трудовой пенсии по старости на 31 декабря 2014 года без
учета фиксированного базового размера 172,746 балла – размер страховой части трудовой
пенсии при переводе в баллы (11 073 рубля / 64,10 рубля)
Николай Петрович обратился за назначением страховой пенсии по старости при возникновении права на досрочную пенсию –
Размер страховой пенсии составит:
172,746 х 64,10 + 3 935 х 1,5 = 16 975,51рубля

Чтобы лучше разобраться в ос- новных правилах новой пенсионной формулы, рекомендуем ознакомиться с пенсионным каль- кулятором, который размещен на сайте Министерства труда и соци- альной защиты Российской Федера-
ции pensionnyj-calculator.ru и на сайте Пенсионного фонда Российской Федерации www.pfrf.ru.
Пенсионный калькулятор – это, прежде всего, навигатор по новой пенсионной формуле, инструмент, позволяющий гражданам понять суть нового порядка расчета пенсий и определить факторы, влияющие на размер собственной будущей пенсии. Калькулятор позволяет оценить динамику потенциального размера пенсии при изменении тех или иных условий: стажа, размера зарплаты, возможности продолжать трудовую деятельность без обращения за назначением пенсии по достижении пенсионного возраста, а также влияние нестраховых периодов.
Калькулятор наиболее эффективен для граждан, которые только начинают работать или начнут работать в 2015 году и позже – то есть для тех, чья будущая пенсия будет полностью формироваться и рассчитываться в соответствии с новы- ми правилами.
Граждане, уже имеющие на сегод-
няшний день трудовой стаж, поль-
зуясь калькулятором, должны при-
нимать во внимание, что часть их
пенсионного капитала формирова- лась по прежним правилам. И при реальном расчете трудовой пенсии предстоит перевод их пенсионного капитала в пенсионные баллы.
Чем дольше гражданин работал до 2015 года, тем больший объем пенсионных прав у него уже сфор- мирован и тем в большей степени при прочих равных условиях раз- мер его страховой пенсии будет зависеть от уже сформированных до 2015 года пенсионных прав. И, соответственно, тем меньше будет влияние новой пенсионной формулы на размер его будущей страховой пенсии.
При этом все пенсионные права гражданина, сформированные до 1 января 2015 года, будут учтены при расчете страховой пенсии по новым правилам.
Расчет пенсии при помощи пен- сионного калькулятора является ус- ловным, поскольку он показывает, какую пенсию гражданину назна- чили бы в социально-экономиче- ских показателяхтекущего года при условии, что гражданин заработал указанный стаж в условиях данного порядка формирования его пенси- онных прав и расчета пенсии, а так- же – что все годы работы он получал одинаковую указанную им зарплату.

При этом условный размер пенсии
рассчитывается по новой пенсион-
ной формуле в целевом ее значе-Пенсионный фонд Российской Фе-
нии: когда минимальный трудовойдерации готовит к открытию элек-
стаж, дающий право на пенсию, ра-тронный Кабинет застрахованного
вен 15 годам, предельный годовойлица, получив доступ в который,
заработок, с которого уплачива-каждый гражданин сможет узнать,
ются страховые взносы, ограниченсколько у него уже сформировано
2,3 от среднероссийской зарплаты,баллов и пенсионных накоплений,
а гражданин уже совершил выбора также получить информацию
тарифа формирования пенсионныхоб учтенном страховом стаже. Эта
накоплений.информация поможет принять ре-
сориентирует относительно ожида-
емого размера страховой пенсии.
Использование пенсионного калькулятора для оценки своей пенсии не рекомендуется гражданам, которым:
уже назначена пенсия;
до наступления пенсионного возраста осталось менее 3-5 лет, так как размер их будущей пенсии в значительной мере определяется сформированными до 2015 года пенсионными правами.
Также пенсионный калькулятор неприменим для военнослужащих и сотрудников силовых ведомств, которым пенсия назначается и выплачивается ведомством, где они проходили службу.
Условия возникновения права на страховую пенсию по старости
возраста: 55 лет для женщин,
60 лет для мужчин или возраста,
дающего право на досрочное
Наличие минимально требуемого
страхового стажа. Он будет поэтапно
увеличиваться по 1 году в год:
БАЛЛЫдо 15 лет в 2024 году.
Наличие минимальной суммы
коэффициентов (баллов), которая
с 1 января 2015 года установлена
в размере 6,6 с последующим
до 30 в 2025 году.
Те, у кого страховой стаж или сумма пенсионных баллов будет меньше необходимого, вправе обратиться в Пенсионный фонд России за социальной пенсией (женщины – в 60 лет, мужчины – в 65 лет).

Условия для назначения страховой пенсии по старости
МинимальнаяМаксимальное значение годового балла:
Годк страховомуиндивидуальныхпри формированиипри формировании
В условиях назначения пенсии по инвалидности и по случаю потери кормильца существенных изменений не произошло. Пенсия может быть назначена, если есть хотя бы один день страхового стажа.

Специалисты Вашего территориального органа ПФР
всегда готовы ответить на все Ваши вопросы
Создание сайта — Шайхутдинов
Страховая пенсия по старости
Зная все параметры, вставляем их в формулу:
СП = ИПК*СТпк + ФВ, где:
- ИПК – индивидуальный коэффициент;
- СТпк – его стоимость;
- ФВ – фиксированная часть.
Индивидуальный пенсионный коэффициент (ИПК)
Как высчитать размер пенсии? С помощью формулы: ИПКн = (CB/HCB)*10, где:
- CB – это сумма взносов от работодателя;
- HCB – это норматив, который также нужно заблаговременно узнать.
На 2020 год HCB = 207 720 руб, что было определено с помощью умножения предельной базы (определяется ежегодно государством) на 16%, то есть на 0,16.
Пример
Есть дополнительные деления за социально значимые периоды жизни.
Денежный эквивалент этих баллов также определяется государством и повышается ежегодно. Так с 2020-го до 2024 года он повысится с 93 до 116,63 рублей.
Как провести расчеты онлайн
Расчет по фазам
Есть три основных временных отрезка деятельности. Если человек начал трудиться еще до двухтысячных, то система пенсионных накоплений была несколько иной, поэтому сейчас приходится делать сложный перерасчет.
До 2002 года
Важными при подсчетах являются валоризация, а также проведенные индексации. В связи с ними накопления измерялись деньгами, а теперь они перечисляются в баллы для соблюдения единой системы. Для расчетов можно брать среднюю заработную плату за период с 2000 по 2001 годы или любые непрерывные пять рабочих лет.
Учет стажа
Используется стажевый коэффициент (СК).
- Если человек работал более 20 (для женщин) или 25 лет (для мужчин), его СК = 0,55. К этому прибавляется по 0,01 ежегодно. Так при женском труде на протяжении тридцатилетия, она получит 0,55 + 0,1 = 0,65. И так далее, но не более 0,75.
- Если работник проработал менее 20/25 лет, его СК = 0,55 без надбавок.
Стаж до 1991-го
Накопления, на которые рассчитывали граждане, работающие до распада Советского Союза, ежегодно индексировали на 1% за каждый рабочий год. То же самое относится к постсоветскому периоду (до 2001 включительно). В 2002 была проведена валоризация – это единовременное увеличение на 10%. Считать нужно учитывая эти показатели.
Как учитывается заработная плата
Для этого определяется сомножитель КСЗ (коэффициент среднемесячной зарплаты). Он рассчитывается делением средней зарплаты за пятилетний период пенсионера на среднестатистическую – установленную в регионе. Она разная в различные годы. При этом в результате КСЗ не превышает 1,2. Исключение лишь для граждан, проживающих на крайнем Севере, у них – до 1,9.
Методика вычисления
Есть две формулы в зависимости от величины стажа.
Расчет ИПК
ИПК до 2002 = (РП + СВ)*коэффициент индексации/стоимость баллов, где:
- РП – расчетная пенсия;
- СВ – сумма валоризации;
- КИ – коэффициент индексации за период от 2002 до 2015-го равен 5,6148;
- СБ – стоимость баллов на 2002 год = 64,10.
Расчет размера пенсии в России до 2015 года по таблице
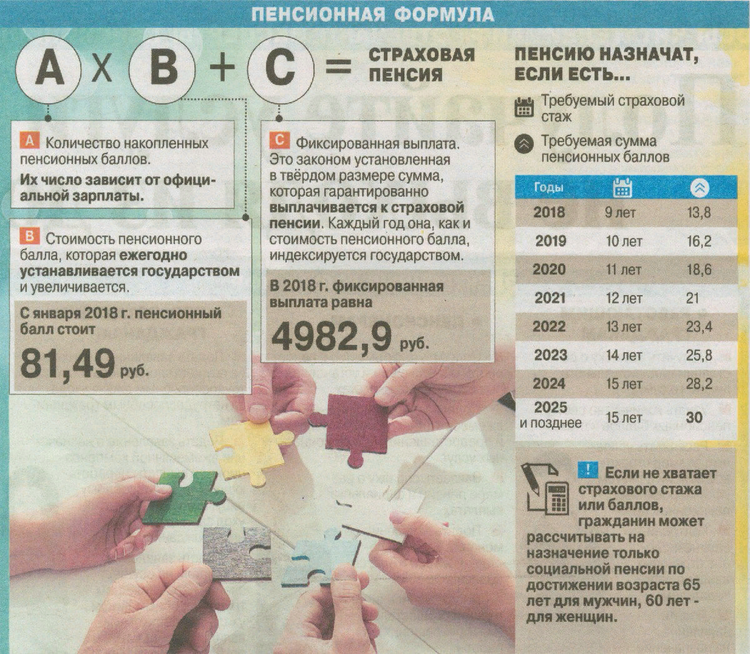
Это вторая фаза, когда подсчет ведется уже в баллах из страховых взносов от работодателя, отчисленных в ПФР. Вычет – 22% от ЗП, в балловый формат переводится 16% от оклада. Получить их можно по формуле:
Где на 2020 год:
- СВИ – сумма взносов с индексацией (индекс можно посмотреть в таблице);
- КП – количество периодов (предполагаемых месяцев 228);
- СПБ – стоимость пенсионного балла (цена за 1 б = 64,10).
Пересчеты после 2015 года
Отличие от предыдущего периода только в величине стоимости одного балла – 93 рубля. Кроме того, появились добавочные коэффициенты (военнослужащие по призыву, декретный отпуск до полутора лет) и изменились условия получения пенсионных выплат.
Военная пенсия заместителя командира взвода
Наш условный замкомвзвода в звании старшины, штатное звание — старший сержант, но, как правило, к пенсии сержанты успевают заработать звание на одну ступень выше занимаемой должности. Выше замкомвзвода уже не прыгнуть.
16 403 рубля — пенсия у старшины Вооруженных Сил.
Увеличивающий коэффициент
Некоторые сотрудники не прекращают работать по достижении возраста в 60 или 65 лет для женщин и мужчин соответственно. Но когда этот период наступит, то перерасчет будет по повышенному «премиальному» показателю. И его размер напрямую зависит от того, сколько переработал пенсионер.
Как рассчитывается коэффициент пенсии по старости, если обратиться в ПФР не сразу
Здесь несколько рекомендаций.
- Соглашаться только на официальное трудоустройство.
- Брать исключительно оплачиваемые больничные и отпуска.
- Если вы обнаружили, что по балльной системе немного не хватает, можно сделать несколько самостоятельных взносов, без работодателя.
- Женщинам – иметь работу до момента выхода в декрет.
Размер военной пенсии майора
Ну и напоследок посчитаем майора, например начпрода полка, в такой же должности (16 тарифный разряд) будет и начальник штаба батальона.
Тоже не большой отрыв от капитана — 23 097 рублей.
Законодательная база
Для этого ведомства предусмотрен особый понижающий коэффициент, который применяется при расчёте пенсий. На 2018 год он составляет 72,23%. Этот регламент содержится в ФЗ–№430 от 19.12.16 г.
Кроме того, для сотрудников ФСИН предусмотрены надбавки:
- плюс 100% от установленной суммы пенсии для пенсионеров 1 группы инвалидности или достигших 80-летнего возраста;
- для пенсионеров, не имеющих работы, при наличии у них одного нетрудоспособного члена семьи — плюс 32%, двоих — плюс 64%, троих и больше — плюс 100% от установленной суммы пенсии.
** Размер коэффициента может варьироваться от 1.1 до 2.0. Он зависит от места прохождения службы.
https://youtube.com/watch?v=eHgddZLHcH4%3Ffeature%3Doembed
Как узнать величину будущих пенсионных накоплений в 2020 году
Рассмотрим способ расчета на наиболее популярной выплате – по достижении определенного возраста. Она складывается из двух частей – страховой и накопительной. И так как посчитать размер своей пенсии по старости можно самостоятельно, нужно заранее подготовить определенную информацию о себе или своем пожилом родственнике.
- Величина трудового стажа в годах и месяцах. В это значение входит не только фактическое пребывание на месте работы, но и больничные, отпуска, в том числе по уходу за ребенком или престарелым родственником, а также период пребывания на бирже труда, пока сотрудники подыскивают соответствующее опыту трудоустройство.
- Размер оклада и всех надбавок, причем подоходный налог не минусуется.
- Год, когда человек уходит на заслуженный отдых. Это тем более важно для тех, кто продолжает работать и после достижения пенсионного возраста.
- Индивидуальный пенсионный коэффициент и его стоимость.
- Величина фиксированной выплаты – она может быть разной в связи с ежегодной индексацией.
Ранее работала система накоплений, однако затем был введен мораторий на начисление этих денег до 2022 года. Но они не аннулируются, а выдаются пенсионерам как надбавка к страховой части. Это способ плавного перехода на новый механизм начисления.
Зная все перечисленные значения, каждый гражданин поймет, как считается размер пенсии по старости. Для этого нужно по формуле найти общие годовые пенсионные накопления, а затем разделить их на предполагаемое количество месяцев – ожидаемый срок дожития. На 2020-й – это 258, то есть 21 с половиной год. При преодолении этого периода выплаты не изменятся и останутся фиксированными.
Капитан — размер военной пенсии
Командир роты в звании капитана — классика. С таких должностей тоже бываю уходят офицеры-«карьеристы».
Ротный немногим более командира взвода заработал — 22 091 рубль.


